
付款頁忽然跳出新的帳號,客服又說「名額快滿」「這個帳號只用十分鐘」,先不要轉。收款人、金額、用途或付款管道只要有一項和原本不同,而且你無法從另一個已確認管道核對,就應停止。不要抱著「先轉一小筆試試」的心態,因為小額也可能被用來確認你願意配合,接著再要求追加款。
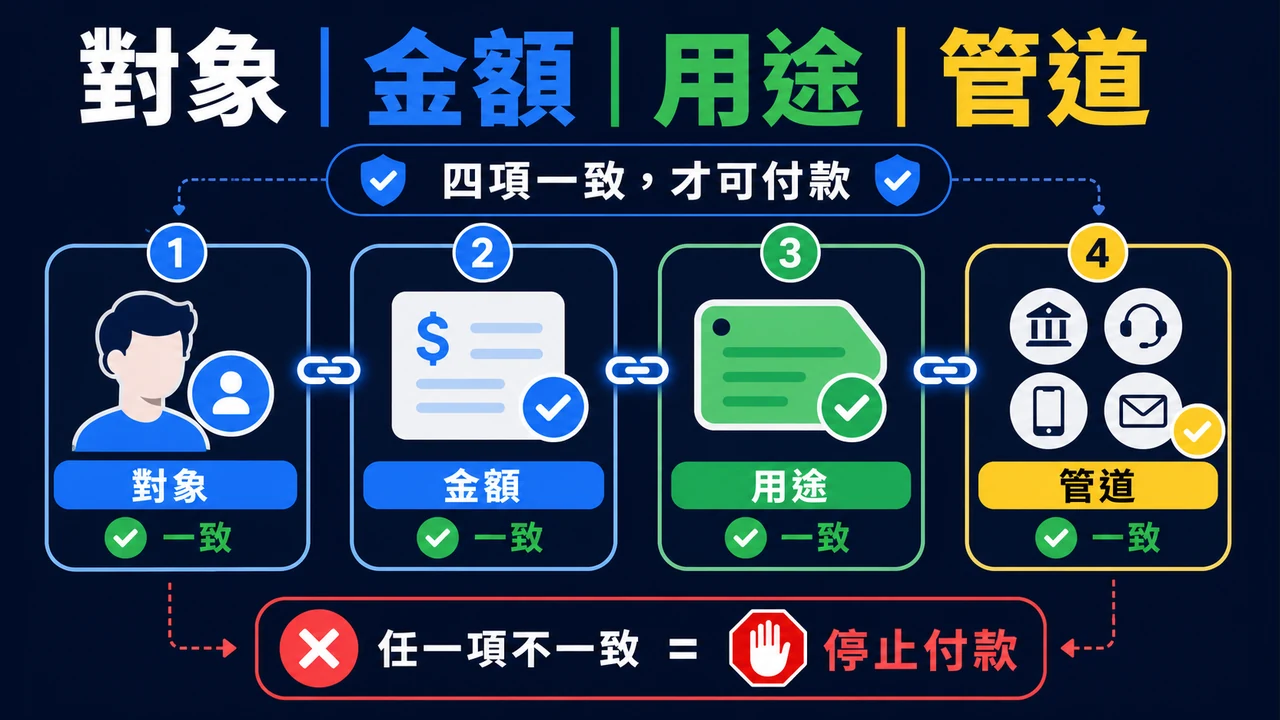
私人帳戶不必然等於詐騙,企業帳戶也不必然安全。真正要查的是交易四要素:款項要給誰、金額是多少、用途是什麼、透過哪個管道完成。四項應該在付款頁、交易摘要、正式規則與獨立客服回查中保持一致;若對方只能用催促解釋差異,風險就已經足夠高。
看到這四種話術,直接停損
- 「先轉一筆做金流或帳戶驗證,之後會自動沖銷。」
- 「訂單凍結,需要操作網銀、ATM 或無卡提款解除。」
- 「系統限額,請拆成多筆匯到不同帳號。」
- 「不要告訴銀行用途,照客服說的備註就好。」
刑事警察局與中華郵政的防詐資料都提醒,金流驗證、帳戶凍結、分次轉帳與索取 OTP 是常見話術。正規付款流程可以要求你確認交易,但不需要你把 OTP、付款碼、提款序號或遠端畫面交給客服。
四要素核對:對象
先看收款人完整名稱與帳號末碼是否和你在正式付款頁看到的一致。不要只核對客服貼出的截圖;你需要從自己打開的官方入口查詢。若收款人是個人姓名、姓名突然更換,或客服拒絕說明收款關係,先視為未驗證。不要在公開社群張貼完整帳號,必要時只提供警方、銀行或正式平台調查。
四要素核對:金額
確認幣別、應付金額、手續費與交易摘要。若對方要求多付保證金、認證費、解凍費,或說多轉的金額會立即退回,不要繼續。退款承諾只有在正式規則、原付款管道與可追查紀錄一致時才有查核基礎,聊天訊息裡的保證不算。
四要素核對:用途
銀行轉帳備註不會把一筆匯款變成「安全驗證」。若你原本是付費,對方卻要求備註成親友借款、商品款或其他不實用途,立刻中止。故意隱瞞用途會讓後續說明更困難,也可能讓你錯過銀行的風險提醒。
四要素核對:管道
付款應從你主動開啟的正式頁面完成,而不是由陌生人丟來新 QR Code、新短網址或私人聊天室中的帳號。若平台公告確實有維護或付款方式調整,也應能在另一個獨立來源查到時間、影響範圍與恢復方式;只有客服一句「系統升級」不足以證明。
| 檢查結果 | 風險 | 決策 |
|---|---|---|
| 四要素都能從獨立來源核對 | 較低但非零 | 確認交易摘要後再決定 |
| 只換收款帳號,能找到具日期的正式公告 | 黃色 | 仍用原入口向客服回查 |
| 換帳號又催促、拆單或要求保密 | 紅色 | 不付款,保存證據 |
| 要求 OTP、提款序號、付款碼或遠端控制 | 紅色 | 立即中止並聯絡銀行/165 |
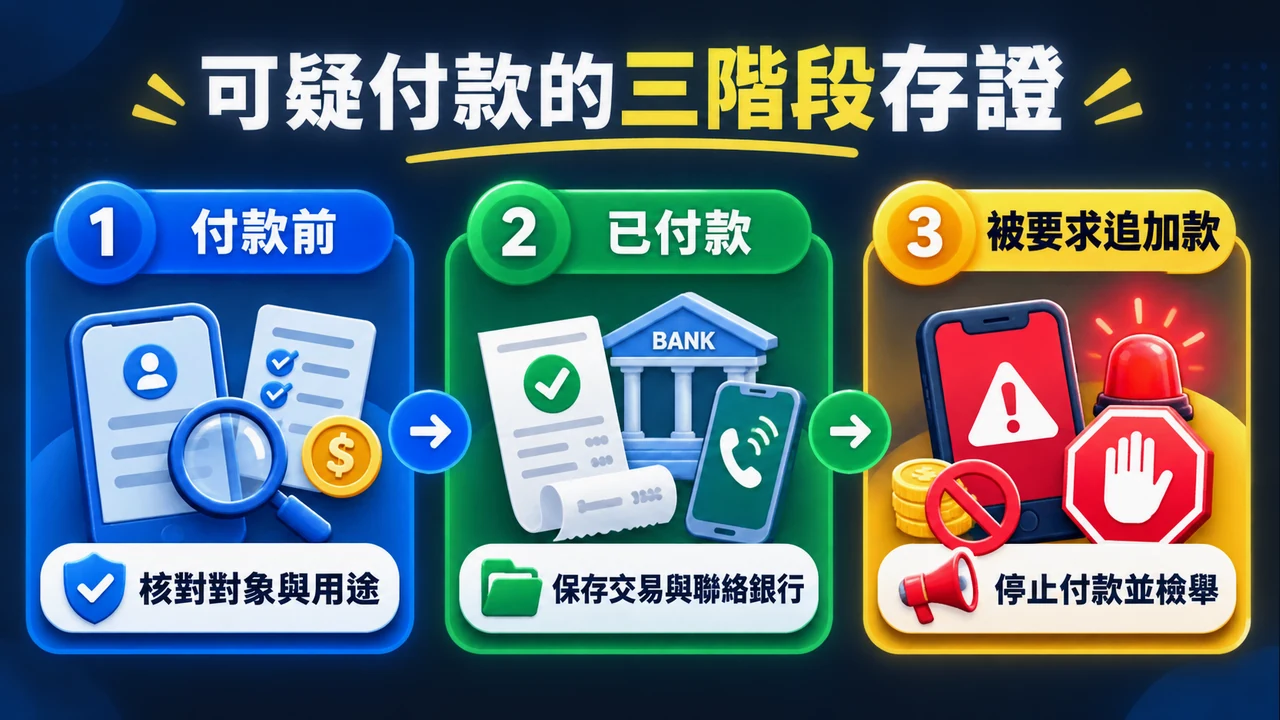
付款前要存什麼,才不會事後只剩一張匯款圖
至少保存完整網址、付款頁時間、收款人、銀行、帳號末碼、金額、幣別、交易摘要、客服帳號 ID 與原始訊息。若帳號有變更,連同變更前後資訊與對方理由一起保存。截圖應包含時間與網址列,但遮蔽自己的完整帳號、餘額、證件與 OTP。
若你決定不付款,也不要為了套話而長時間和對方周旋。多一次互動就多一次被誘導或暴露資料的機會。證據足夠辨認帳號、連結、要求與時間即可,接著走平台檢舉、165 或警方管道。
已經付款:先聯絡銀行,不要先回聊天室談退款
盡快聯絡你的銀行,清楚說明「疑似遭詐騙,款項已匯至可疑帳號」,提供交易時間、金額、收款銀行與帳號。銀行能否攔阻、圈存或採取其他措施,要依交易狀態與流程判定,越早說明越有利。接著撥 165 諮詢並依指示報案;不要支付所謂追回手續費。
對方若說再付一筆才能退款、解鎖或完成認證,這是新的付款要求,不是解決方案。停止追加款,將後續訊息一併交給銀行或警方。任何人聲稱「百分之百追回」都不可信,本文也不做追回承諾。
付款風險也可能來自帳號被接管
有時訊息來自你認識的客服或朋友帳號,但帳號本身可能遭盜。若語氣、收款資訊或流程突然改變,不要因為「以前聊過」就放行。改用電話、既有 App 或其他管道確認本人,並把異常回報給平台。信任關係只能降低查證成本,不能取代查證。
特殊付款方式也要維持同一套核對
QR Code、電子錢包、虛擬資產地址或第三方支付,看起來和銀行帳號不同,但仍能用四要素檢查:收款對象、金額與幣別、用途、正式管道。地址很長不代表不可核對;至少比對前後字元、網路類型與付款頁摘要。任何人要求你先做小額測試、再依聊天室追加,都要重新停損。
部分付款一旦送出可能難以撤回,因此不要用「沒有顯示姓名」當成跳過身分查核的理由。你需要的是平台正式文件中可重現的付款路徑,而不是客服臨時貼上的字串。若付款方式超出你能理解或核對的範圍,最安全的決策就是不使用。
銀行或支付通知也要核對原始紀錄
對方傳來「已退款」「款項被退回」的截圖,不代表你的帳戶真的入帳。直接開啟自己的網銀或支付 App 查看交易明細,不點對方附的查詢連結。遇到待處理、圈存或狀態不明,聯絡金融機構說明交易時間與摘要,不讓陌生客服遠端看你的畫面。
| 事件階段 | 你應保存 | 第一聯絡對象 |
|---|---|---|
| 尚未付款 | 付款頁、帳號變更、客服要求與完整網址 | 平台既有官方管道或 165 |
| 已送出交易 | 銀行明細、時間、金額、收款資訊與對話 | 往來銀行,再依指示聯絡 165/警方 |
| 被要求追加款 | 追加理由、第二組帳號與催促內容 | 不要再付,交給銀行與警方 |
| 出現未授權交易 | 交易通知與自己未操作的說明 | 金融機構爭議交易管道 |
不要為了證明自己受騙,把個資再次散布
在社群求助時,避免公開完整銀行帳號、姓名、電話、證件、交易序號與 QR Code。提供銀行、警方或正式平台時,也先確認收件管道。若要分享警示,使用遮罩後的畫面並保留足以辨認詐騙話術的內容;公開曝光不是越完整越有效。
付款前的最後問題很簡單:如果這筆錢轉錯,你是否能指出正式契約、收款身分與可追查的交易路徑?答不出來,就不要靠客服承諾補足。把延後付款當成正常風險管理,不必被「錯過期限」逼著做不可逆決定。
常見失敗情境:核對了一項,就忽略其他三項
有人只確認收款人姓名一致,卻沒發現金額被拆成多筆;有人只確認網址正確,卻從私人聊天室收到全新的付款碼。四要素必須在同一筆交易中一起成立,不能各自在不同截圖裡成立。只要客服需要用新的例外來解釋下一個差異,就回到停止點。
另一個失敗情境是把「轉帳失敗」當成必須升級操作。失敗可能來自限額、維護、帳號輸入或風控,合理做法是查看自己的銀行訊息與平台正式狀態,不是照陌生人指示開啟螢幕共享、提高限額或改用無卡提款。
給自己一個付款冷卻規則
凡是收款資訊臨時變更、需要離開原付款頁、或有人以倒數催促,就至少暫停到你能完成獨立回查。不要由對方決定你的查證期限。冷卻期間不再點新連結、不重複提供資料,也不讓客服遠端操作。若活動因此過期,損失的是一次機會;若可疑付款送出,後果可能難以逆轉。
若平台最終證實變更為真,也應要求可保存的正式說明,包括生效時間、適用付款方式與收款身分。這份紀錄能在交易後出現爭議時對照。只有聊天口頭承諾、沒有可回查公告,仍不足以讓高風險交易恢復。
對方聲稱「銀行已確認」仍要自己問銀行
客服、群友或收款人不能代表你的銀行確認交易。使用網銀 App 內聯絡方式、卡片背面電話或銀行官網,自己說明交易摘要。銀行也不需要你把 OTP 念給第三方。若來電顯示看似銀行號碼,仍可先掛斷再主動撥回,避免依賴可偽裝的來電顯示。
回報時用事實描述,不必先下定論:何時收到帳號、誰要求轉帳、付款用途、是否已送出、是否有後續追加款。這能讓銀行與 165 更快判斷流程;「我覺得怪」可以是起點,但完整時間線才是可用資訊。
來源與更新註記
內容查核:88WIN4 編輯台;獨立審核:Security Review。最後更新:2026 年 8 月 31 日。本文依刑事警察局、數位產業署與中華郵政防詐資料整理,提供一般停損與存證框架,不判定個別帳號是否涉詐,也不提供法律或資金追回保證。
相關閱讀
商業連結揭露:下方按鈕會前往合作平台。若收款對象、金額、用途或管道有任何臨時變更,先不要使用按鈕或完成付款,請從既有官方管道查證。