
KYC 規則異動不等於「所有使用者突然都要交更多證件」。先核對規則適用哪個地區、哪類持照業者、哪個帳戶階段、最低資料欄位、正式生效日與既有帳戶的過渡安排。若通知只說「配合監管升級」,卻沒有主管機關文件、適用範圍、資料用途、保存方式或申訴管道,先不要上傳額外證件,也不要透過聊天室、私人 LINE 或來路不明的表單傳送身分資料。本文比較英國與澳洲官方資料,提供新聞與通知的判讀框架,不代表台灣法律意見,也不替任何平台背書。
先把「KYC 變嚴」拆成六個可以查的欄位
KYC 是業界常用說法,但正式文件可能寫 customer identification、identity verification、customer due diligence 或 applicable customer identification procedures。名稱相近,義務卻未必相同。有些要求只確認姓名、地址與出生日期;有些在特定風險或交易情境下還會核對資金來源、受益人或交易模式。新聞若把所有程序都叫「實名制」,讀者就無法判斷自己遇到的是基本身分驗證、風險加強審查,還是可疑的過度蒐集。
| 欄位 | 要查什麼 | 常見誤讀 | 安全寫法 |
|---|---|---|---|
| 地區 | 主管機關與司法管轄區 | 把單一市場寫成全球規定 | 「本次變更適用於澳洲線上博弈服務商」 |
| 對象 | 持照業者、產品、既有或新帳戶 | 所有訪客都要驗證 | 「文件明列受規範對象為……」 |
| 時點 | 註冊前、首次投注前、提款時或觸發風險時 | 只能提款時才查 | 「基本資料應在允許投注前完成」 |
| 資料 | 最低欄位與可能加強資料 | 任何文件要求都合理 | 「最低欄位是……;額外資料須有具體理由」 |
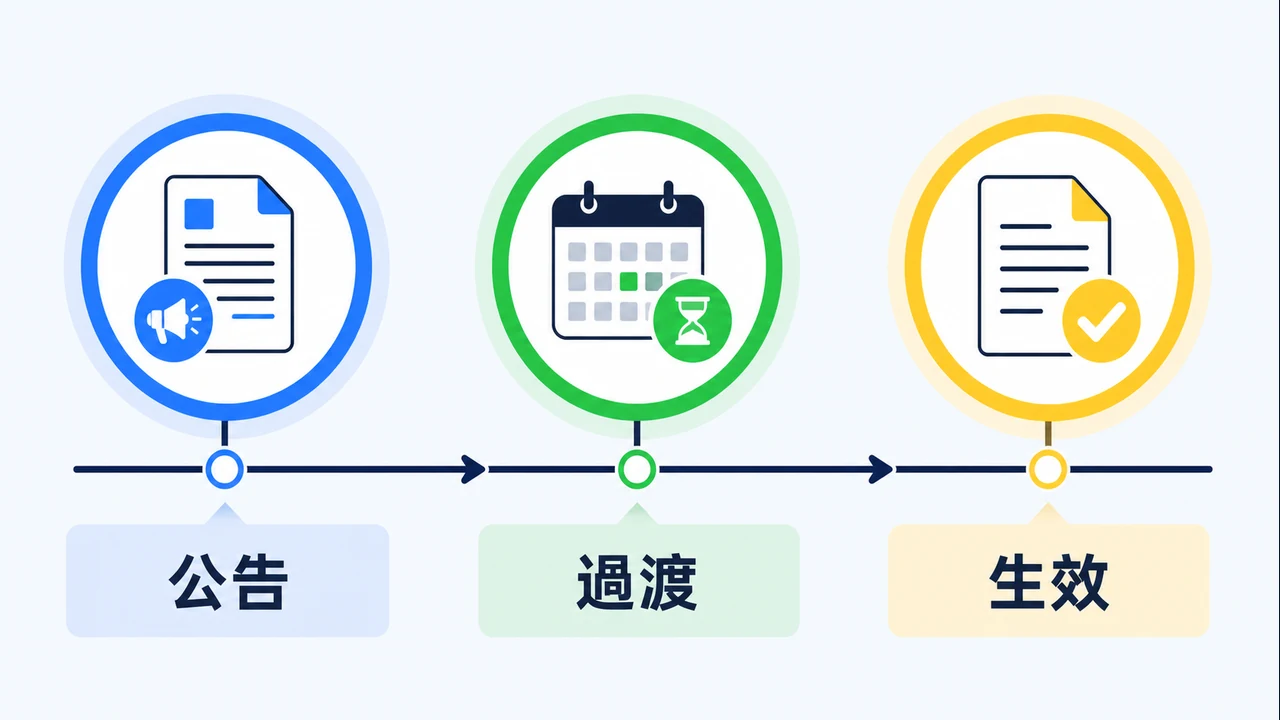
| 日期 | 公布日、生效日、過渡期 | 公布當天立即全面適用 | 「過渡期至……,正式義務自……起」 |
| 救濟 | 隱私說明、客服、申訴與刪除政策 | 不交資料就一定沒得申訴 | 「先由正式管道確認用途與替代程序」 |
案例一:同樣是「投注前驗證」,英國與澳洲的文件路徑不同
英國 Gambling Commission 在 2026 年 8 月的提醒中重申,遠端業者的身分驗證至少要能確認使用者確實存在,且姓名、地址與出生日期屬於同一個人;持照業者應在允許使用者進行博弈前取得並驗證這些資訊。該提醒也特別指出,若業者早就可以合理要求某項資訊,不應等到提款時才把它當成提款條件。
澳洲 AUSTRAC 的官方頁則記錄一段清楚的制度變更:線上博弈服務商的 customer identification procedures 經修正後,自 2024 年 9 月 29 日起,必須在建立線上博弈帳戶或開始提供指定服務前完成;2023 年 9 月 29 日至 2024 年 9 月 28 日是系統調整的過渡安排。這個例子說明,新聞不能只寫「澳洲開始嚴格 KYC」,而要把舊例外何時結束、哪一天正式切換寫清楚。
「基本身分驗證」不等於每次都要交整套財力文件
身分確認與反洗錢風險審查有關聯,但不是同一個問題。FATF Recommendation 10 的核心是依風險進行 customer due diligence,包括識別及驗證客戶與受益人、了解業務關係目的,以及持續檢視交易。各地如何把國際標準寫進法律、門檻與產業規則,仍由當地制度決定。內容團隊不能把 FATF 建議直接寫成所有娛樂平台都必須蒐集同一張文件清單。
對讀者來說,實用的問題是「這份資料現在為什麼需要」。基本資料無法電子核對、姓名或地址有變、付款人與帳戶人不一致、交易出現新的風險訊號,都可能引發不同程度的補件。但業者仍應說明用途、提交管道與處理時點。讀者不必接受「系統要求」四個字作為完整理由,更不應把一次性密碼、完整網銀密碼或遠端控制權交給自稱客服的人。
規則異動時,既有帳戶不一定與新帳戶同一天處理
新規則可能直接套用所有帳戶,也可能先處理新註冊者,再於既有帳戶下次活動時補驗。英國 2019 年年齡與身分驗證變更的官方回應就說明,未完成姓名、地址或出生日期驗證的既有帳戶,在規則生效後下一次要進行博弈前必須完成驗證;長期不活動的帳戶不必在沒有重新使用的情況下先被全面叫回補件。
所以內容團隊不能自行創造「全體會員須在某日以前重新驗證」的截止日。只有官方文件或平台正式通知明確列出,才能寫進文章。若過渡安排仍未公布,應把它列為未知事項,並留下下一次查核日期。
收到 KYC 通知時的資料風險分級
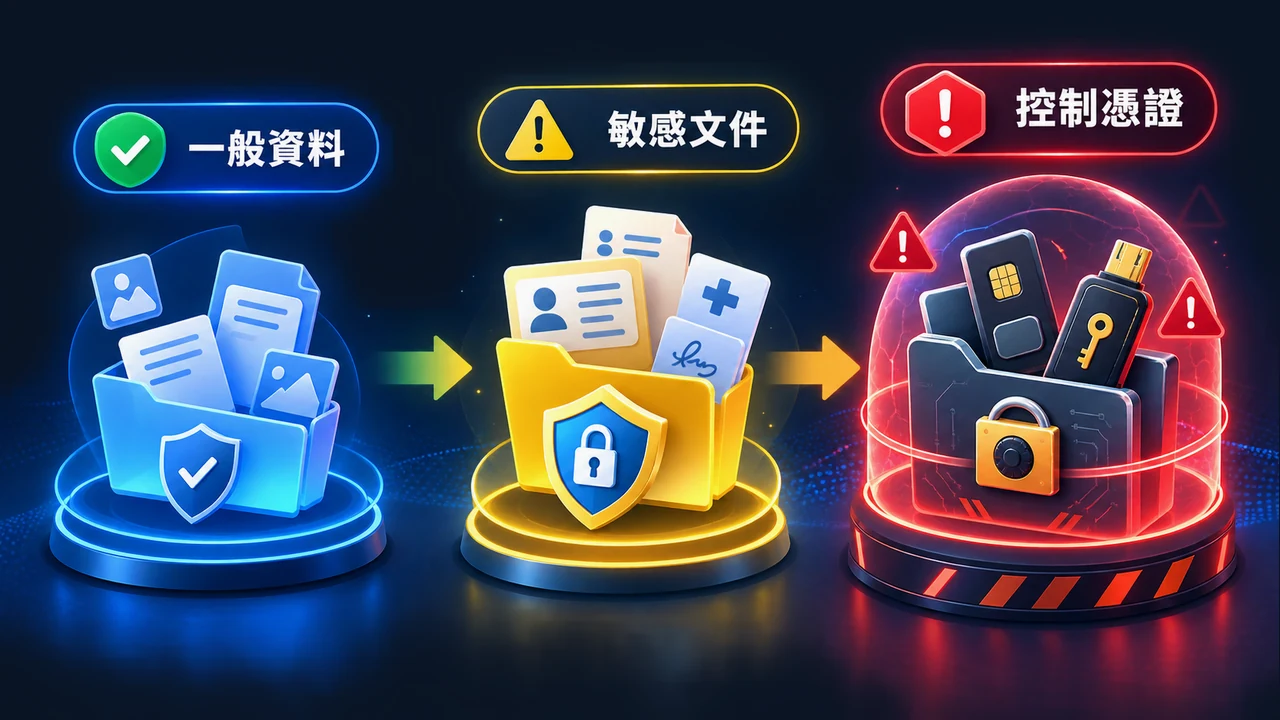
| 要求或情境 | 先核對 | 風險訊號 | 建議動作 |
|---|---|---|---|
| 姓名、地址、出生日期 | 是否由帳戶內正式流程提出 | 外部私訊要求傳送 | 回到官方網站或 App 查通知 |
| 身分證件影本 | 資料用途、遮罩規則、保存與刪除 | 要求傳到私人聊天帳號 | 先確認官方加密上傳管道 |
| 地址或帳單證明 | 可接受日期範圍與必要欄位 | 要求無關交易明細 | 詢問是否有資訊較少的替代文件 |
| 資金或財富來源 | 觸發原因、適用規則、所需期間 | 只說「監管要求」而無範圍 | 要求正式說明與案件編號 |
| 視訊或臉部辨識 | 供應商、用途、保存期限、申訴 | 要求安裝遠端控制軟體 | 停止操作並由官方客服查證 |
| 密碼、OTP、完整卡片安全碼 | 一般驗證不應要求交出控制憑證 | 任何人索取即可視為高風險 | 不要提供,立即變更密碼並通報 |
內容團隊發布 KYC 異動新聞前,至少回答八件事
- 規則由哪個主管機關或立法單位發布?
- 適用地區與持照範圍是什麼?
- 文件目前是諮詢、最終規則還是已生效版本?
- 新帳戶、既有帳戶與重新啟用帳戶是否不同?
- 基本驗證要在註冊、入金、首次投注或其他時點完成?
- 最低資料欄位是什麼,什麼情況可能要求額外文件?
- 公布日、生效日與過渡期截止日各是哪一天?
- 使用者從哪個正式管道查用途、提交資料、申訴或回報可疑通知?
若八項中有關鍵欄位缺失,文章可以報導「主管機關已提出或公布變更」,但要把未知事項列出。不要補猜平台將要求哪些文件,也不要承諾「完成 KYC 就一定能立即提款」;提款仍可能涉及其他已明示且合法的審查,但業者不應把本可更早完成的基本身分驗證拖到提款時才突然提出。
過渡期不是空白期:通知、介面與帳戶狀態都要讀回
規則公布到正式生效之間,使用者最常遇到的不是一夜之間全部改完,而是不同帳戶分批收到通知。內容團隊要分開記錄公告說的法定時點、業者自行提早上線的日期,以及個別帳戶實際看到的提示。三者不一致時,不能直接把單一使用者畫面寫成所有帳戶共同規則。
通知本身至少要能回答:為何現在要求、要補哪些欄位、何時前完成、逾期後哪些功能會受限,以及從哪個正式管道申訴。若信件只放一個外部上傳連結,卻在登入後看不到相同案件或通知,先停止提交。可由官網自行進入帳戶訊息中心,或使用官網公布的客服方式核對,不要回覆來路不明的訊息。
介面讀回也要檢查「未完成」與「審核中」是否被混為一談。已提交文件不代表已驗證,審核延遲也不代表一定遭拒。文章若整理操作狀態,應列出平台顯示的原文、查核日期、可用功能與下一步,不把客服估計時間當成保證完成日。
既有帳戶的處理還可能依休眠、重新啟用、資料異動或風險觸發而不同。某次規則變更允許既有帳戶過渡,不代表未來永遠不需更新資料;反過來,新帳戶必須在操作前完成基本驗證,也不表示每個人都會收到相同的額外文件要求。基本門檻與個案風險審查要分開寫。
最後要留存版本證據:通知日期、條款版本、官方說明網址、帳戶狀態與提交管道。截圖應遮住姓名、地址、證件號碼、案件編號、餘額與 QR code;若必須交給支援人員,也只走官方指定的加密通道。任何要求密碼、一次性驗證碼、完整卡片安全碼或遠端控制裝置的通知,都應立即停止,不因對方聲稱「監管急件」而例外。
文章的發布停損線是:無法證明適用地區、文件階段、帳戶類型或資料用途時,只能報導已確認的公告,不應列出猜測性的「準備文件清單」。這種克制不是漏寫,而是避免讀者多交不必要資料,也避免把業者的個案流程誤寫成跨地區法規。
來源與更新註記
撰稿與編輯:88win4 內容編輯。最後更新:2026 年 8 月 31 日。本文整理公開監管文件與資料風險,不代替個案法律、隱私或帳戶爭議意見。
內容若要整理「可接受文件」,必須標示來源地區、文件版本與查核日,因為證件類型、日期範圍與替代方式可能隨地區、帳戶情境及驗證供應商而變。最安全的寫法不是列一張看似通用的證件清單,而是教讀者從官方通知回到正式說明,確認本案最少需要什麼。若主管機關只規定業者必須可靠識別客戶,卻未規定每位使用者一律提交某種文件,文章就不能替業者創造統一要求。資料越敏感,越需要具體用途、正式管道、保存期限與申訴路徑四項證據。
若平台把異動通知寫得比主管機關文件更寬,先以正式文件界定最低義務,再要求平台說明它額外蒐集資料的具體目的。內容文章要把「法規要求」與「業者自行採取的風險控管」分開,否則讀者無法判斷哪些欄位是制度底線,哪些只是個別平台流程。
本文於 2026 年 8 月 31 日查核英國 Gambling Commission 的 遠端業者身分驗證提醒、Age, ID and financial verification、2019 年既有帳戶過渡說明,澳洲 AUSTRAC 的 線上博弈客戶識別程序變更,以及 FATF Recommendation 10。各地規則不能互相替代;若主管機關更新生效日、適用對象或資料要求,本文應更新原 URL 並保留更正紀錄。